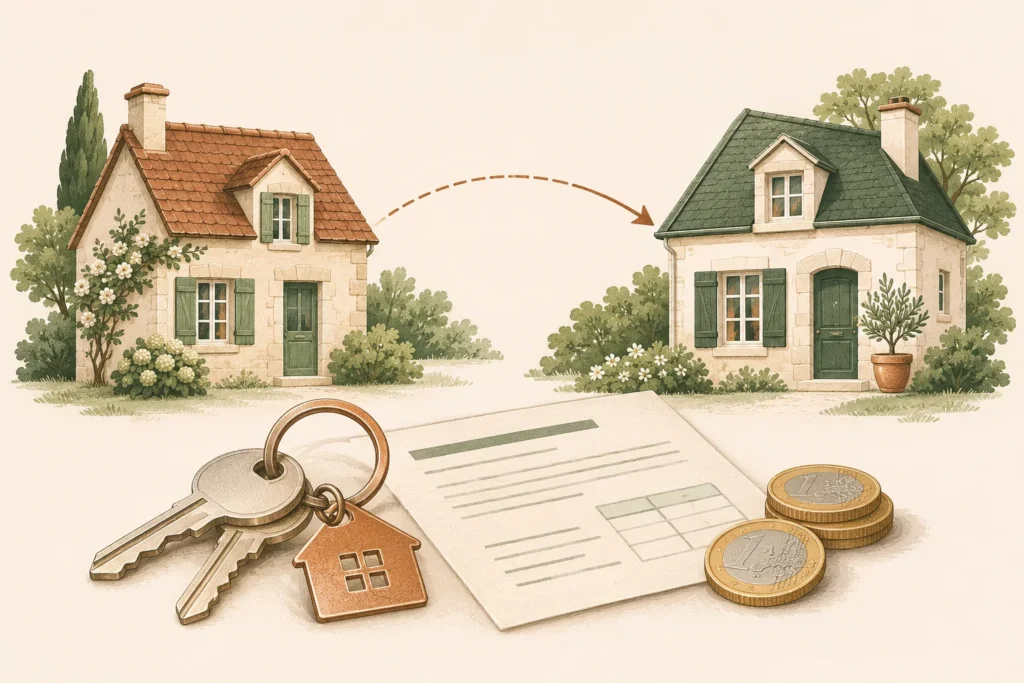
Acheter avant de vendre suppose de financer une période de transition. Voici comment la banque calcule l’avance, ce que vous payez pendant l’attente et ce qu’il reste après la vente, avec un exemple chiffré. France ; sources consultées le 5 novembre 2026.
À quoi sert un prêt relais ?
Le prêt relais permet d’acheter un nouveau logement avant d’avoir vendu celui que vous possédez déjà. La banque avance une partie du prix de vente attendu. Vous utilisez cette somme pour le nouvel achat, puis vous remboursez le capital du relais grâce à la vente de l’ancien bien.
Ce financement peut éviter une location provisoire et deux déménagements. En contrepartie, vous empruntez avec une date de remboursement précise, alors que la date et le prix définitifs de votre vente restent incertains. L’INC explique ce mécanisme avec la Banque de France.
Quel montant la banque peut-elle avancer ?
La banque retient une estimation du logement et n’en avance qu’une fraction, afin de conserver une marge si la vente se réalise moins cher. Les offres et guides bancaires évoquent des proportions allant souvent de 50 à 80 %, avec 70 % comme repère fréquent. Le pourcentage dépend notamment du bien, du marché local et de l’avancement de la vente. Un compromis signé peut améliorer le dossier, sans garantir le financement.
S’il reste un crédit sur l’ancien logement, il faut également en tenir compte. Une méthode présentée par le Crédit Mutuel pour calculer le relais consiste à appliquer le pourcentage à l’estimation, puis à déduire le capital restant dû.
Dans notre exemple : avance = 70 % × valeur estimée − capital restant dû.
Pour un logement estimé à 250 000 €, avec 50 000 € de crédit encore à rembourser : 250 000 × 70 % − 50 000 = 125 000 € de relais.
Cette méthode est celle de l’exemple. Demandez à la banque sa base exacte de calcul et le traitement de l’ancien crédit : sa déduction dans le calcul ne signifie pas qu’il est déjà remboursé.
Exemple : comment financer le nouvel achat puis solder le relais ?
Poursuivons avec ces 125 000 € d’avance. Supposons un nouveau logement à 310 000 €, auquel s’ajoute une enveloppe hypothétique de 20 000 € pour les frais d’acquisition et de financement. Le besoin total est donc de 330 000 €.
| Financement disponible au moment de l’achat | Montant |
|---|---|
| Épargne personnelle mobilisée | 25 000 € |
| Prêt relais | 125 000 € |
| Nouveau prêt immobilier classique | 180 000 € |
| Total | 330 000 € |
Si l’ancien logement se vend ensuite 250 000 €, le calcul simplifié du solde est : 250 000 − 50 000 − 125 000 = 75 000 €.
Il reste donc 75 000 € avant les frais de vente, les éventuelles indemnités sur l’ancien crédit et les intérêts du relais encore dus. Les 125 000 € avancés ne s’ajoutent pas à ce solde : ils ont déjà servi à acheter le nouveau logement et doivent être rendus à la banque.
Pour isoler le mécanisme, cet exemple garde l’ancien capital à 50 000 €. En pratique, utilisez le décompte de remboursement établi pour la date effective de vente. L’enveloppe de frais est une hypothèse, pas un barème.
Quelle différence entre un relais sec et un relais adossé ?
Le relais sec finance la transition sans nouveau prêt immobilier classique complémentaire. Il faut donc que le relais et les fonds personnels disponibles suffisent à payer l’achat et ses frais.
Le relais adossé, ou associé, combine l’avance temporaire avec un prêt immobilier amortissable : c’est le montage de notre exemple, avec 125 000 € de relais et 180 000 € de crédit classique. La Banque Postale distingue ces deux formules.
Comparer seulement les prix des deux logements ne suffit pas. Un nouveau bien moins cher que l’ancien peut quand même nécessiter un prêt complémentaire, puisque seule une partie du prix de vente attendu est disponible immédiatement.
Que payez-vous chaque mois pendant le prêt relais ?
Les deux principales modalités portent sur le moment où vous payez les intérêts.
| Modalité | Pendant la période convenue | À la vente ou à l’échéance prévue |
|---|---|---|
| Franchise partielle | Intérêts du relais et cotisations d’assurance éventuelles | Capital du relais |
| Franchise totale | Généralement les cotisations d’assurance | Capital et intérêts différés |
Une franchise totale ne signifie donc pas automatiquement zéro dépense mensuelle. Le CIC précise que l’assurance reste payable dans cette formule. Le report des intérêts peut aussi augmenter le coût ; vérifiez le taux et les modalités de capitalisation prévus.
La franchise ne suspend pas les autres engagements. Si l’ancien crédit est conservé et qu’un nouveau crédit classique a commencé, leurs échéances peuvent s’ajouter aux paiements du relais. Le Crédit Agricole décrit ces charges pendant la transition. Ajoutez à votre budget les dépenses liées aux deux logements tant que vous les possédez.
Quelle est la durée d’un prêt relais ?
La durée est généralement de 12 à 24 mois selon l’offre, parfois plus courte au départ. Certains contrats prévoient douze mois avec possibilité de renouvellement ; d’autres sont proposés directement sur vingt-quatre mois. La durée de la franchise totale peut, elle, être limitée à douze mois, comme dans l’offre de la Banque Postale.
Vérifiez deux dates : la fin du relais et la fin du différé d’intérêts. Elles peuvent être différentes. Le Crédit Agricole rappelle que la prorogation nécessite l’accord de la banque : ne construisez pas votre budget en supposant une année supplémentaire acquise.
Combien coûte un prêt relais ?
Le coût comprend les intérêts, l’assurance souscrite et les autres frais applicables : dossier, garantie, expertise ou courtage selon le montage. Pour comparer les offres, regardez le TAEG, qui intègre les coûts obligatoires liés à l’obtention du crédit, puis le montant en euros à payer selon votre calendrier. Service-Public explique les frais inclus dans le TAEG.
Avec notre relais de 125 000 €, supposons un taux nominal annuel fictif de 4 %, en franchise partielle, sans remboursement intermédiaire du capital. Le repère mensuel d’intérêts est : 125 000 × 4 % ÷ 12 ≈ 416,67 €, hors assurance et frais.
| Délai avant remboursement | Intérêts approximatifs du relais seul |
|---|---|
| 6 mois | 2 500 € |
| 12 mois | 5 000 € |
Dans ces hypothèses, six mois d’attente supplémentaires coûtent environ 2 500 € d’intérêts, auxquels s’ajoutent les autres dépenses de la période. Ce calcul utilise une durée en mois entiers ; le décompte réel dépend du contrat et des dates. Le taux de 4 % sert uniquement à expliquer le calcul : ce n’est pas un taux de marché annoncé.
Que se passe-t-il lorsque le logement est vendu ?
Le produit de la vente permet de solder le prêt relais et, si nécessaire, le crédit encore attaché à l’ancien bien. Demandez les décomptes à la banque et coordonnez les règlements avec le notaire. L’Action Logement présente le remboursement du capital après la vente.
Le solde éventuel peut servir à votre épargne ou à un remboursement partiel du nouveau prêt classique, sous réserve des engagements du montage. Vérifiez séparément les conditions de remboursement anticipé de chaque crédit : celles du relais ne déterminent pas celles de l’ancien ou du nouveau prêt.
Et si la vente tarde ou se fait à un prix inférieur ?
Le capital reste dû à l’échéance, même si le logement n’est pas vendu. Une prolongation ou un passage à un crédit de longue durée dépend de l’accord du prêteur et de votre situation ; ces solutions peuvent entraîner des frais. Le guide de la Fédération bancaire française précise qu’aucune reconduction n’est automatique.
Une baisse de prix réduit aussi ce qu’il vous reste. Dans notre exemple, une vente à 225 000 € au lieu de 250 000 € laisse 225 000 − 50 000 − 125 000 = 50 000 € avant frais, au lieu de 75 000 €. Si le produit disponible ne couvre plus les dettes et frais exigibles, il faut financer l’écart.
Dès que le calendrier dérape, faites le point avec la banque et le professionnel chargé de vendre. Réexaminer le prix et les conditions de commercialisation assez tôt préserve davantage de possibilités qu’attendre l’échéance.
Quels points vérifier avant d’accepter l’offre ?
Préparez les estimations du bien, le tableau d’amortissement de l’ancien prêt, vos justificatifs financiers et le budget complet du nouvel achat. La Banque Postale détaille les pièces utiles au dossier. Faites préciser par écrit :
- La valeur retenue, le pourcentage avancé et le traitement du capital restant dû.
- Les paiements mensuels de tous les crédits et assurances pendant la transition.
- Les dates de fin du relais et de la franchise d’intérêts.
- Le coût en euros pour plusieurs délais de vente et les frais de sortie de chaque prêt.
- Le solde disponible si le logement se vend moins cher que prévu.
- Les solutions envisageables en cas de retard, sans présumer leur acceptation.
À retenir : demandez un plan de financement qui montre l’achat, les charges pendant l’attente et le solde après la vente. Testez aussi une vente plus tardive et moins élevée. Les exemples expliquent le mécanisme ; l’accord et les conditions dépendent de votre dossier et de l’offre bancaire.
Sources et date de consultation
Sources consultées le 5 novembre 2026, pour un article consacré à la France. Les liens accompagnent les explications qu’ils étayent. Les pages des banques décrivent leurs pratiques ou leurs offres ; leurs conditions ne s’appliquent pas automatiquement à tous les prêteurs. Le mini-guide FBF est daté de décembre 2022 et est utilisé pour les principes, sans reprendre de taux ancien.
Sources et références
- Les prêts relais, mode d’emploi avec la Banque de France
- À quoi sert le prêt relais immobilier ?
- Prêt relais : caractéristiques et modalités de remboursement
- Qu’est-ce qu’un prêt relais immobilier ?
- Le prêt relais, pour quoi faire ?
- Qu’est-ce que le taux annuel effectif global (TAEG) ?
- Crédits relais : fonctionnement, avantages et risques
- Le crédit relais immobilier — mini-guide n° 31
Pour continuer à comprendre
Comment fonctionne la prime d’activité ?
La prime d’activité complète les revenus de certains travailleurs à partir de 18 ans, sous conditions de résidence et de ressources du foyer. Son…
Comment fonctionne un PEL ? Intérêt, retraits et clôture
Un PEL, ou plan d’épargne logement, permet d’épargner à un taux fixé à l’ouverture et de constituer des droits à un prêt immobilier réglementé.…
Comment fonctionne le crédit d’impôt en France ?
Un crédit d’impôt vient diminuer un impôt calculé. Pour les crédits restituables courants des ménages, l’excédent peut être remboursé, y compris si le foyer…